Domain playzentral.de kaufen?
Wir ziehen mit dem Projekt
playzentral.de um.
Sind Sie am Kauf der Domain
playzentral.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain playzentral.de kaufen?
Ist die Deutsche Rentenversicherung eine gesetzliche Rentenversicherung?
Ja, die Deutsche Rentenversicherung ist eine gesetzliche Rentenversicherung in Deutschland. Sie ist eine der größten Sozialversicherungsträger und bietet den Bürgern Schutz vor Altersarmut. Die Beiträge zur Rentenversicherung werden gesetzlich festgelegt und von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Die Deutsche Rentenversicherung gewährt Rentenleistungen an Versicherte, die die Voraussetzungen erfüllen, wie z.B. das Erreichen der Regelaltersgrenze oder bei Erwerbsminderung. Sie ist somit ein wichtiger Baustein der sozialen Sicherung in Deutschland. **
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung?
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung? Die Rentenversicherung Bund ist eine spezielle Form der gesetzlichen Rentenversicherung in Deutschland, die für Beamte des Bundes gilt. Sie bietet diesen Beamten eine zusätzliche Altersvorsorge. Die reguläre Rentenversicherung hingegen gilt für alle Arbeitnehmer in Deutschland und dient der Absicherung im Alter. Beide Versicherungen haben das Ziel, die finanzielle Situation im Alter zu verbessern, jedoch unterscheiden sie sich in den Zielgruppen und den spezifischen Leistungen. **

Ähnliche Suchbegriffe für Rentenversicherung
Top-Angebote
Produkte zum Begriff Rentenversicherung:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
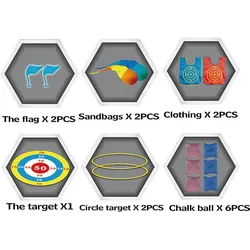
Outdoor-Aktivitäten-Spiele 3in1Das Outdoor-Aktivitäten-Spiel 3in1 ist ein vielseitiges Wurfspiel, das speziell für den Einsatz im Freien konzipiert wurde. Das Spiel bietet drei verschiedene Spielvarianten, die sowohl Geschicklichkeit als auch Teamarbeit fördern. Die robuste Konstruktion aus Kunststoff gewährleistet eine lange Lebensdauer und ist ideal für den Einsatz in Parks, Gärten oder auf Spielplätzen. Mit einer Breite von 30 cm, einer Länge von 50 cm und einer Höhe von 6 cm ist das Spiel kompakt und leicht zu transportieren. Die mehrfarbige Gestaltung sorgt für eine ansprechende Optik, die Kinder und Erwachsene gleichermassen anspricht. Das Spiel ist für Kinder ab 3 Jahren geeignet, wobei auf die Warnhinweise bezüglich verschluckbarer Kleinteile hingewiesen wird. Die verschiedenen Spielmodi bieten abwechslungsreiche Herausforderungen und fördern die motorischen Fähigkeiten sowie die Koordination. Dieses Wurfspiel ist eine ideale Wahl für Outdoor-Aktivitäten, die Spass und Bewegung in den Alltag integrieren. Es eignet sich hervorragend für den Einsatz in Gruppen und unterstützt die Entwicklung sozialer Kompetenzen.25,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
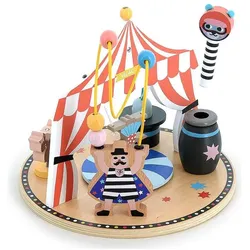
Vilac Aktivitäten Spielzeug Zirkus – Michelle CarlslundDas Aktivitäten Spielzeug Zirkus von Vilac, gestaltet von der dänischen Illustratorin Michelle Carlslund, ist ein kreatives Motorikspielzeug, das Kinder ab 18 Monaten in die bunte Welt des Zirkus entführt. Dieses Holzspielzeug bietet eine Vielzahl von Aktivitäten, die sowohl die Feinmotorik als auch die Hand-Auge-Koordination fördern. Mit seinem ansprechenden Vintage-Design und den vielen Details regt es die Fantasie der Kinder an und sorgt für stundenlangen Spielspass. Die verschiedenen Elemente, wie Pop-up-Figuren und akrobatische Spielzeuge, bieten überraschende Effekte und laden zum Entdecken ein. Das Spielzeug ist aus hochwertigem, langlebigem Holz gefertigt und bietet eine Montessori-inspirierte Lernerfahrung, die das spielerische Lernen unterstützt. Es ist ideal für kreative Spielmomente und fördert das Verständnis für Ursache und Wirkung. - Hochwertiges, langlebiges Holzspielzeug - Sechs unterschiedliche Aktivitäten zur Förderung der Motorik - Montessori-inspiriertes Lernspielzeug - Farbenfrohes Zirkusthema für kreatives Spiel - Überraschungseffekte beim Spielen.42,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
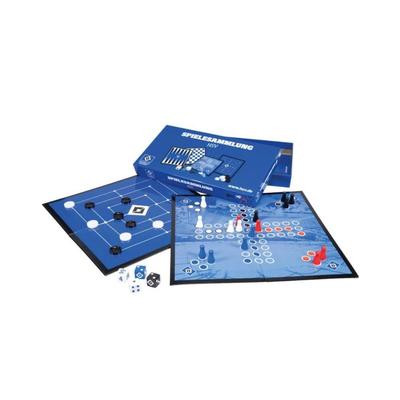
Spiel HAMBURGER SV "Hamburger SV Spielzeug HSV Spielesammlung", mehrfarbig, SpieleDie Spielesammlung "HSV" ist ideal für gemütliche Spieleabende mit Freunden oder der Familie. Die zwei doppelseitigen Spielpläne lassen keine Langeweile aufkommen und enthält vier Brettspiele, Spielfiguren, Spielsteine und Würfel., Hinweise:...31,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Warum kontenklärung Rentenversicherung?
Die Kontenklärung in der Rentenversicherung dient dazu, die Versicherungszeiten eines Versicherten zu überprüfen und gegebenenfalls zu korrigieren. Dadurch sollen mögliche Lücken im Versicherungsverlauf geschlossen werden, um eine genaue Berechnung der Rente sicherzustellen. Zudem können durch die Kontenklärung Ansprüche auf Rentenleistungen geklärt und geltend gemacht werden. Somit trägt die Kontenklärung dazu bei, dass Versicherte im Alter die ihnen zustehende Rente erhalten. Warum kontenklärung Rentenversicherung? **
-
Wann Befreiung Rentenversicherung?
Die Befreiung von der Rentenversicherung kann unter bestimmten Voraussetzungen erfolgen. Zum Beispiel können Selbstständige, die bereits in einem anderen Altersvorsorgesystem abgesichert sind, von der Rentenversicherung befreit werden. Auch bestimmte Berufsgruppen wie beispielsweise Beamte oder Künstler können unter Umständen von der Rentenversicherungspflicht befreit werden. Es ist wichtig, sich frühzeitig über die Möglichkeiten der Befreiung zu informieren und gegebenenfalls einen Antrag zu stellen. In jedem Fall sollte man sich vor einer Entscheidung eingehend beraten lassen, um die individuellen Auswirkungen einer Befreiung zu verstehen. **
-
Wie viel Rentenversicherung Werkstudent?
Die Höhe der Rentenversicherung für Werkstudenten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Anzahl der Arbeitsstunden und dem Rentenversicherungsträger. Als Werkstudent bist du in der Regel rentenversicherungspflichtig, wenn du mehr als 450 Euro im Monat verdienst oder länger als drei Monate arbeitest. Die Beiträge zur Rentenversicherung werden je nach Einkommen berechnet und vom Arbeitgeber und Arbeitnehmer jeweils zur Hälfte getragen. Es ist wichtig, sich bei der zuständigen Rentenversicherung zu informieren, um die genaue Höhe der Beiträge zu erfahren. **
-
Wer zahlt keine Rentenversicherung?
Wer zahlt keine Rentenversicherung? Personen, die selbstständig tätig sind, sind in der Regel nicht verpflichtet, Beiträge zur gesetzlichen Rentenversicherung zu zahlen. Auch Beamte und Richter sowie bestimmte Berufsgruppen wie beispielsweise Künstler oder Publizisten sind von der Rentenversicherungspflicht befreit. Zudem sind geringfügig Beschäftigte, deren Einkommen unterhalb der geltenden Grenze liegt, von der Rentenversicherungspflicht befreit. Es ist jedoch ratsam, auch als Selbstständiger oder Freiberufler eigenständig für die Altersvorsorge zu sorgen, um im Alter abgesichert zu sein. **

Wer muss Rentenversicherung bezahlen?
Die Rentenversicherung wird von Arbeitnehmern, Arbeitgebern und Selbstständigen gemeinsam finanziert. Arbeitnehmer zahlen einen Teil ihres Bruttogehalts als Beiträge zur Rentenversicherung, während Arbeitgeber den anderen Teil übernehmen. Selbstständige müssen ihre Beiträge zur Rentenversicherung selbstständig entrichten. Die Beiträge dienen dazu, das Rentensystem zu finanzieren und sicherzustellen, dass Rentner im Alter eine angemessene Rente erhalten. Es ist wichtig, regelmäßig Beiträge zur Rentenversicherung zu zahlen, um im Alter abgesichert zu sein. **
Wie wird Rentenversicherung gezahlt?
Die Rentenversicherung wird in der Regel durch Beiträge finanziert, die von Arbeitnehmern und Arbeitgebern gemeinsam gezahlt werden. Diese Beiträge werden direkt vom Gehalt des Arbeitnehmers abgezogen und an die Rentenversicherung überwiesen. Selbstständige zahlen ihre Beiträge eigenständig. Die Höhe der Beiträge richtet sich nach dem Einkommen des Versicherten. Die Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Rentenversicherung:
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
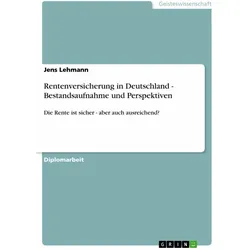
Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven, Fachbücher von Jens LehmannDas Fachbuch 'Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven' bietet eine fundierte Analyse des komplexen Systems der Alterssicherung in Deutschland. Es beleuchtet die unterschiedlichen Einzelsysteme, die das 3-Säulen-System der Alterssicherung bilden, und untersucht insbesondere die öffentlich-rechtlich organisierten Pflichtsysteme, zu denen die gesetzliche Rentenversicherung zählt. Das Buch liefert einen detaillierten Überblick über die Leistungs- und Finanzierungsprinzipien der verschiedenen Systeme und diskutiert die strukturellen Unterschiede sowie die angestrebten Sicherungsziele. Dabei werden auch die Besonderheiten der betrieblichen Altersversorgung und der privaten Vorsorge thematisiert. Die Analyse basiert auf fundierten soziologischen Ansätzen und bietet sowohl theoretische als auch praxisnahe Perspektiven. Das Werk richtet sich an Fachleute und Studierende der Sozialwissenschaften, die ein tieferes Verständnis der Rentenversicherung und ihrer Herausforderungen in Deutschland anstreben. Die präzise Darstellung der komplexen Zusammenhänge und die kritische Reflexion aktueller Entwicklungen machen dieses Buch zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Outdoor-Aktivitäten-Spiele 3in1Das Outdoor-Aktivitäten-Spiel 3in1 ist ein vielseitiges Wurfspiel, das speziell für den Einsatz im Freien konzipiert wurde. Das Spiel bietet drei verschiedene Spielvarianten, die sowohl Geschicklichkeit als auch Teamarbeit fördern. Die robuste Konstruktion aus Kunststoff gewährleistet eine lange Lebensdauer und ist ideal für den Einsatz in Parks, Gärten oder auf Spielplätzen. Mit einer Breite von 30 cm, einer Länge von 50 cm und einer Höhe von 6 cm ist das Spiel kompakt und leicht zu transportieren. Die mehrfarbige Gestaltung sorgt für eine ansprechende Optik, die Kinder und Erwachsene gleichermassen anspricht. Das Spiel ist für Kinder ab 3 Jahren geeignet, wobei auf die Warnhinweise bezüglich verschluckbarer Kleinteile hingewiesen wird. Die verschiedenen Spielmodi bieten abwechslungsreiche Herausforderungen und fördern die motorischen Fähigkeiten sowie die Koordination. Dieses Wurfspiel ist eine ideale Wahl für Outdoor-Aktivitäten, die Spass und Bewegung in den Alltag integrieren. Es eignet sich hervorragend für den Einsatz in Gruppen und unterstützt die Entwicklung sozialer Kompetenzen.25,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Deutsche Rentenversicherung eine gesetzliche Rentenversicherung?
Ja, die Deutsche Rentenversicherung ist eine gesetzliche Rentenversicherung in Deutschland. Sie ist eine der größten Sozialversicherungsträger und bietet den Bürgern Schutz vor Altersarmut. Die Beiträge zur Rentenversicherung werden gesetzlich festgelegt und von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Die Deutsche Rentenversicherung gewährt Rentenleistungen an Versicherte, die die Voraussetzungen erfüllen, wie z.B. das Erreichen der Regelaltersgrenze oder bei Erwerbsminderung. Sie ist somit ein wichtiger Baustein der sozialen Sicherung in Deutschland. **
-
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung?
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung? Die Rentenversicherung Bund ist eine spezielle Form der gesetzlichen Rentenversicherung in Deutschland, die für Beamte des Bundes gilt. Sie bietet diesen Beamten eine zusätzliche Altersvorsorge. Die reguläre Rentenversicherung hingegen gilt für alle Arbeitnehmer in Deutschland und dient der Absicherung im Alter. Beide Versicherungen haben das Ziel, die finanzielle Situation im Alter zu verbessern, jedoch unterscheiden sie sich in den Zielgruppen und den spezifischen Leistungen. **
-
Warum kontenklärung Rentenversicherung?
Die Kontenklärung in der Rentenversicherung dient dazu, die Versicherungszeiten eines Versicherten zu überprüfen und gegebenenfalls zu korrigieren. Dadurch sollen mögliche Lücken im Versicherungsverlauf geschlossen werden, um eine genaue Berechnung der Rente sicherzustellen. Zudem können durch die Kontenklärung Ansprüche auf Rentenleistungen geklärt und geltend gemacht werden. Somit trägt die Kontenklärung dazu bei, dass Versicherte im Alter die ihnen zustehende Rente erhalten. Warum kontenklärung Rentenversicherung? **
-
Wann Befreiung Rentenversicherung?
Die Befreiung von der Rentenversicherung kann unter bestimmten Voraussetzungen erfolgen. Zum Beispiel können Selbstständige, die bereits in einem anderen Altersvorsorgesystem abgesichert sind, von der Rentenversicherung befreit werden. Auch bestimmte Berufsgruppen wie beispielsweise Beamte oder Künstler können unter Umständen von der Rentenversicherungspflicht befreit werden. Es ist wichtig, sich frühzeitig über die Möglichkeiten der Befreiung zu informieren und gegebenenfalls einen Antrag zu stellen. In jedem Fall sollte man sich vor einer Entscheidung eingehend beraten lassen, um die individuellen Auswirkungen einer Befreiung zu verstehen. **
Ähnliche Suchbegriffe für Rentenversicherung
-
Vilac Aktivitäten Spielzeug Zirkus – Michelle CarlslundDas Aktivitäten Spielzeug Zirkus von Vilac, gestaltet von der dänischen Illustratorin Michelle Carlslund, ist ein kreatives Motorikspielzeug, das Kinder ab 18 Monaten in die bunte Welt des Zirkus entführt. Dieses Holzspielzeug bietet eine Vielzahl von Aktivitäten, die sowohl die Feinmotorik als auch die Hand-Auge-Koordination fördern. Mit seinem ansprechenden Vintage-Design und den vielen Details regt es die Fantasie der Kinder an und sorgt für stundenlangen Spielspass. Die verschiedenen Elemente, wie Pop-up-Figuren und akrobatische Spielzeuge, bieten überraschende Effekte und laden zum Entdecken ein. Das Spielzeug ist aus hochwertigem, langlebigem Holz gefertigt und bietet eine Montessori-inspirierte Lernerfahrung, die das spielerische Lernen unterstützt. Es ist ideal für kreative Spielmomente und fördert das Verständnis für Ursache und Wirkung. - Hochwertiges, langlebiges Holzspielzeug - Sechs unterschiedliche Aktivitäten zur Förderung der Motorik - Montessori-inspiriertes Lernspielzeug - Farbenfrohes Zirkusthema für kreatives Spiel - Überraschungseffekte beim Spielen.42,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spiel HAMBURGER SV "Hamburger SV Spielzeug HSV Spielesammlung", mehrfarbig, SpieleDie Spielesammlung "HSV" ist ideal für gemütliche Spieleabende mit Freunden oder der Familie. Die zwei doppelseitigen Spielpläne lassen keine Langeweile aufkommen und enthält vier Brettspiele, Spielfiguren, Spielsteine und Würfel., Hinweise:...31,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Legend Kinder Spielzeug Golfset, blauJe früher man anfängt, desto besser! Die allerersten Schläger für unsere ganz jungen Spieler. Angaben zum Hersteller: Legend Golf Company 123 Legend Rd, 54321 Mönchengladbach, Germany E-Mail: info@legendgolfcompany.com14,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Herm, Sabine: Psychomotorische Spiele für Kinder in Krippen und KindergärtenPsychomotorische Spiele für Kinder in Krippen und Kindergärten , 16. Auflage 2021 , Bremsleuchte > Lichter & Leuchten , Auflage: 16. Auflage, Erscheinungsjahr: 20210712, Produktform: Kartoniert, Beilage: Klebebindung, Autoren: Herm, Sabine, Auflage: 21016, Auflage/Ausgabe: 16. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Psychomotorik; Bewegung; Sport; Motorik; Psychomotorische Angebote; Psyche; Körperhaltung; Emotionen; Selbstbild; Wahrnehmung; Sozialverhalten; Erzieher und Erzieherinnen; Kinder; Kita-Leiter und Kita-Leiterinnen; Kindergartenleiter und Kindergartenleiterinnen; Kita; Kindertagesstätte; Eltern; Tageseltern; Ganztag; Hort; OGS, Fachschema: Kindergarten~Kinderkrippe~Krippe (Kinderkrippe)~Kind / Kleinkind~Kleinkind~Motorik / Psychomotorik~Psychomotorik~Spiel / Pädagogik, Psychologie, Verhaltenslehre~Pädagogik / Kindergarten, Vorschulalter, Warengruppe: HC/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 169, Höhe: 11, Gewicht: 240, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Rentenversicherung Werkstudent?
Die Höhe der Rentenversicherung für Werkstudenten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Anzahl der Arbeitsstunden und dem Rentenversicherungsträger. Als Werkstudent bist du in der Regel rentenversicherungspflichtig, wenn du mehr als 450 Euro im Monat verdienst oder länger als drei Monate arbeitest. Die Beiträge zur Rentenversicherung werden je nach Einkommen berechnet und vom Arbeitgeber und Arbeitnehmer jeweils zur Hälfte getragen. Es ist wichtig, sich bei der zuständigen Rentenversicherung zu informieren, um die genaue Höhe der Beiträge zu erfahren. **
-
Wer zahlt keine Rentenversicherung?
Wer zahlt keine Rentenversicherung? Personen, die selbstständig tätig sind, sind in der Regel nicht verpflichtet, Beiträge zur gesetzlichen Rentenversicherung zu zahlen. Auch Beamte und Richter sowie bestimmte Berufsgruppen wie beispielsweise Künstler oder Publizisten sind von der Rentenversicherungspflicht befreit. Zudem sind geringfügig Beschäftigte, deren Einkommen unterhalb der geltenden Grenze liegt, von der Rentenversicherungspflicht befreit. Es ist jedoch ratsam, auch als Selbstständiger oder Freiberufler eigenständig für die Altersvorsorge zu sorgen, um im Alter abgesichert zu sein. **
-
Wer muss Rentenversicherung bezahlen?
Die Rentenversicherung wird von Arbeitnehmern, Arbeitgebern und Selbstständigen gemeinsam finanziert. Arbeitnehmer zahlen einen Teil ihres Bruttogehalts als Beiträge zur Rentenversicherung, während Arbeitgeber den anderen Teil übernehmen. Selbstständige müssen ihre Beiträge zur Rentenversicherung selbstständig entrichten. Die Beiträge dienen dazu, das Rentensystem zu finanzieren und sicherzustellen, dass Rentner im Alter eine angemessene Rente erhalten. Es ist wichtig, regelmäßig Beiträge zur Rentenversicherung zu zahlen, um im Alter abgesichert zu sein. **
-
Wie wird Rentenversicherung gezahlt?
Die Rentenversicherung wird in der Regel durch Beiträge finanziert, die von Arbeitnehmern und Arbeitgebern gemeinsam gezahlt werden. Diese Beiträge werden direkt vom Gehalt des Arbeitnehmers abgezogen und an die Rentenversicherung überwiesen. Selbstständige zahlen ihre Beiträge eigenständig. Die Höhe der Beiträge richtet sich nach dem Einkommen des Versicherten. Die Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.